去年11月,东芝将旧有分部改成了3个核心业务部门:Energy Solutions(能源解决方案)、Digital Infrastructure Solutions(数字基础设施解决方案)、Devices & Technology(器件与技术)。电子工程专辑最为关注的东芝的功率半导体产品位处其中的Devices & Technology业务之下。
虽然现在东芝已经不再单列各业务的营收情况,但今年Q1季报给出数据,净销售额整体增长约30%(9371亿日元),营业利润(operating income)提升近3倍(1119亿日元),销售回报率(ROS)11.9%,都是近些年来相当亮眼的成绩,三个业务部门均创下新的销售额与营业利润记录。
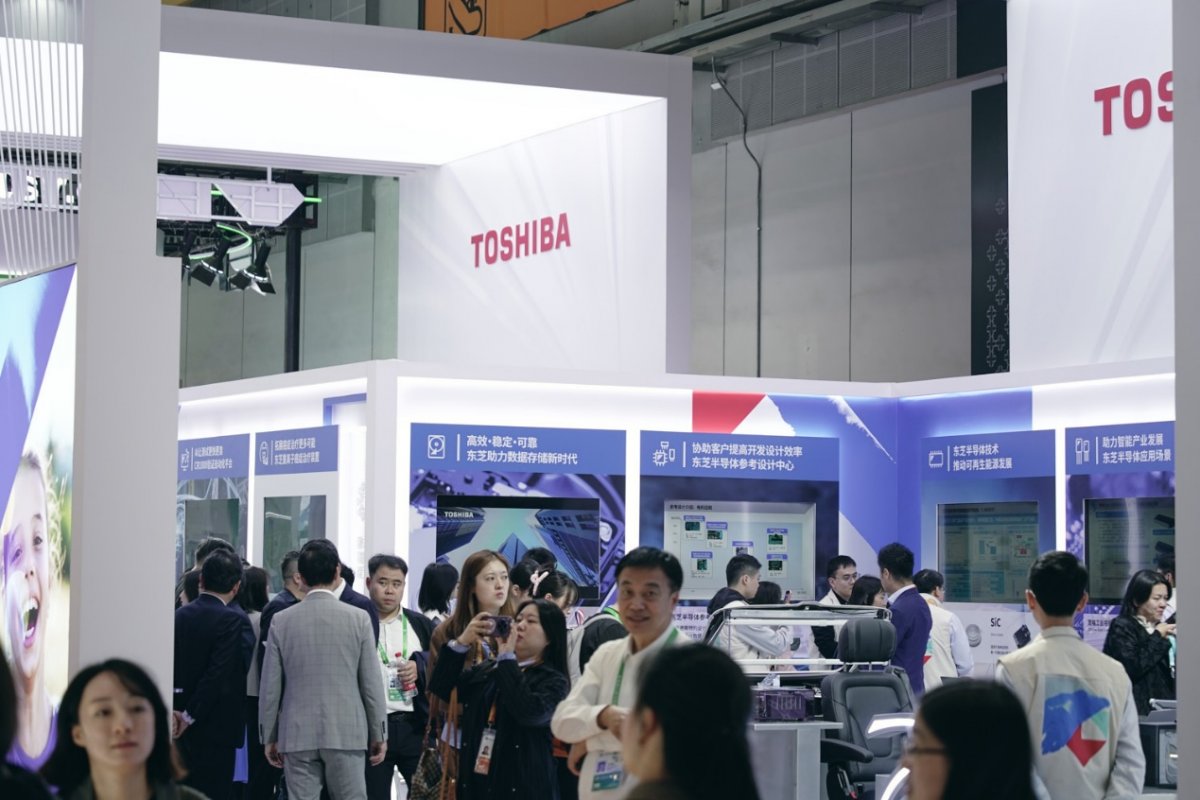
东芝也在Q1季报中明确提到了Devices & Technology业务之中,HDD(机械硬盘)、半导体等销售额的增长。最近的进博会上,东芝也照例把展示重点放在了IEGT和SiC MOSFET上——有所不同的是,该展区出现了机器人灵巧手等新兴应用,在电子工程专辑与东芝今年的对谈中,东芝也将更多篇幅放在了潜力型增长应用上。
要占领更多市场份额
2024年10月,东芝在接受彭博社采访时曾说期望在2030年将功率芯片的市场份额提到两位数。从Omdia的数据来看,2024年东芝在全球功率半导体(分立器件与模块)市场位列第10,份额2.6%;而Yole按2025年收入排出的榜单里,东芝位列第6。两家机构的统计口径不同,但方向一致:东芝这两年是在往前走的。
2024年全球功率半导体市场萎缩了约9.5%至323亿美元,东芝的半导体销售额却仍在增长——FY2025全年与FY2026第一季度,Devices & Technology业务中的半导体都是增长项之一。份额的提升可以由此推断。
而功率半导体原本就是相对分散的市场,2024年Omdia的数据里只有英飞凌一家份额超过10%(17.4%)。东芝要从个位数走到两位数,这个目标并不容易达成。不过过去两年,东芝在功率半导体领域的动作积极:在日本本土,把产能和技术代际往前推;而在我们关注的中国市场,合作模式上更多的将芯片交出去,让本地的模块厂做产品。
2024年6月,东芝宣布在截至2027年3月的三年里,向功率半导体投入约1,000亿日元,相当于集团设备投资总额的四分之一。这笔钱的去向很具体:石川县能美市的加贺东芝,新建的300mm晶圆功率半导体厂房在2024年度投产;兵库县姬路的后道封测新厂2025年3月竣工,2025年度上半年进入满产,车规功率半导体的产能较2022年度翻了一番以上。
既然东芝展示的重点是IEGT和SiC MOSFET,那么本文就着重谈这两类产品,在东芝的功率半导体产品布局中也最具代表性。东芝IEGT(东芝的IGBT改良型器件)这两年的推进既在电压和电流的刻度上。
2026年初,东芝发布额定6500V/2000A的压接式IEGT新品ST2000JXH35A,把对外供货的电压等级从行业主流的4500V抬高了一档。目前1500A、2000A、3000A三档已经量产,5000A在研。
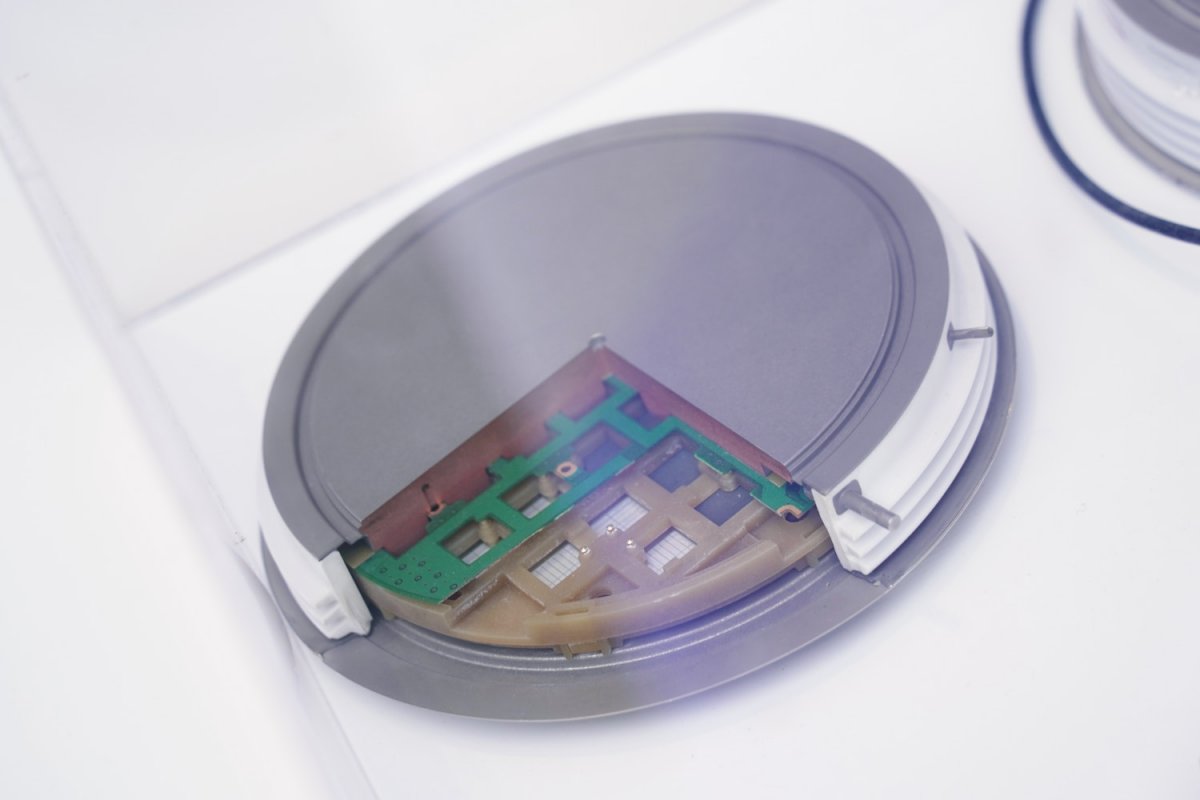
相比传统IGBT,IEGT通过栅极注入增强结构把导通压降做低,在大电流、高耐压条件下的损耗优势更明显;而电网设备寿命以十年计,“可靠”往往比参数表更管用。这条线对应的市场也清楚:柔性直流输电、海上风电送出、大型储能。行业媒体与公开资料显示,东芝压接式IEGT已用于中国国内多个柔直工程。