其次是AI数据中心。除了前文谈到顶部散热QDPAK封装SiC MOSFET为数据中心准备,郑青斐总结东芝功率半导体在未来主流的800VDC数据中心电源之中的布局:高压侧以东芝现有ED3和XHP模块以及和模块厂合作开发新封装——“我们偏向于通过裸die业务寻求国内模块厂合作模式推进”;800V之后的DCDC端则靠既有的低压MOS产品储备——“后面的电源还是48V为主,东芝低压MOS可以覆盖”。
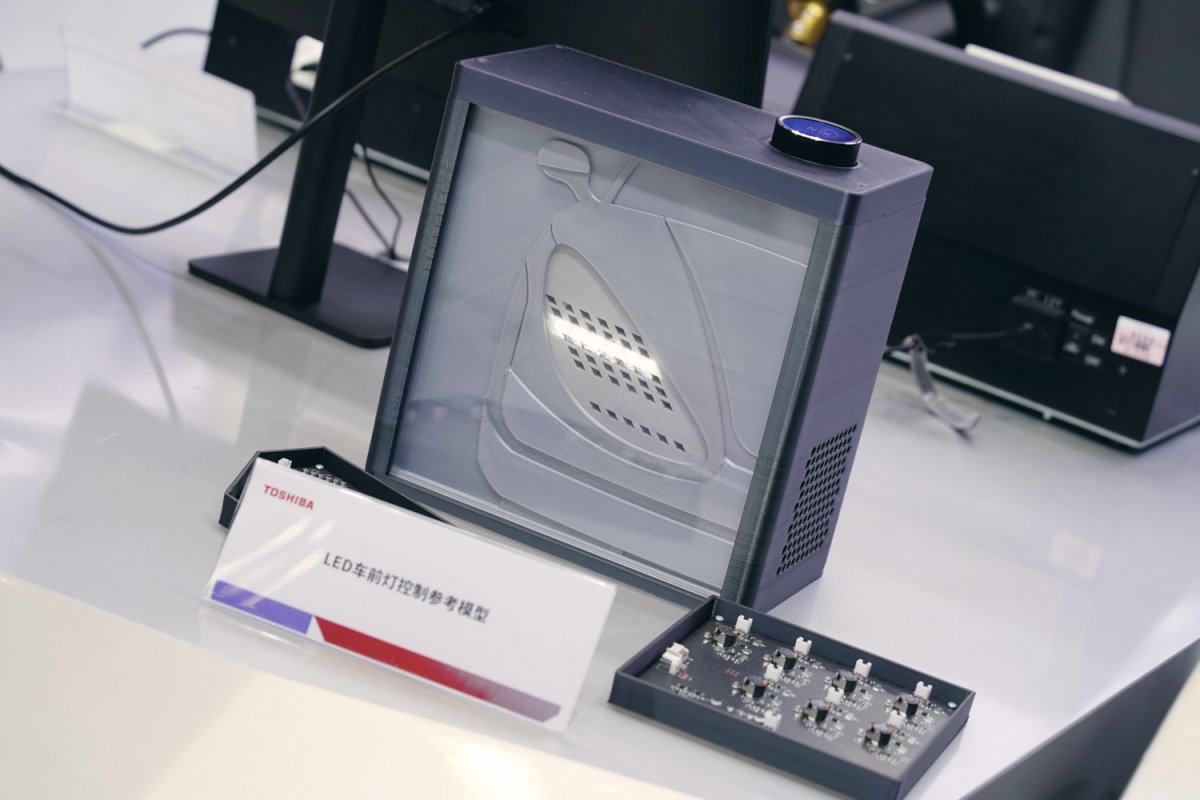
而汽车、能源与基础设施市场,也是东芝始终在耕耘的市场。汽车方面,在主驱逆变器上,东芝同时提供SiC模块与RC-IGBT;围绕整车电气化,还有一套相对完整的外围器件,覆盖电动助力转向的栅极驱动、电子水泵的集成方案、车灯驱动以及车载以太网传输。前文也提到,面向车规市场的第5代SiC MOSFET已经在路上。
能源与基础设施方向上,如前文所述,IEGT正在持续稳步增长。至少中国的电网需求已经落到订单上。“今年会明显看到有更多的客户在找我们问IEGT的情况。”郑青斐说,“十五五”规划与电网设备更新上,“最近五年的电网设备改善,是比较大的机会点”;另一个新市场是海上风电,“现在正从近海风电往远海风电发展”。
这些都成为了东芝功率半导体业务成长的关键应用。当然功率半导体只是进博会上东芝展台的一部分;东芝的分立器件产品也并不仅有IEGT和SiC MOSFET。不过这两者的确就是行业关注的焦点;作为东芝在进博会上的重点展示,也表明东芝看重这两个类型的产品在中国市场的表现。
“中国市场是行业风向标,全球很多大厂都在看。”林诚说从中国市场能看到两面:一面是压力,“对我们是鞭笞”——价格、供应链、迭代周期、开发进度与测试要求,都在推着这家进入中国三十多年的公司往前走;另一面是底气,“东芝有自己的积累和底蕴在”——即便如今功率半导体市场正面临激烈竞争,东芝也有足以支撑业务持续发展的优势。
在压力的推动下,以多年积累为基础,其功率半导体业务能否如其前两年预期的那样将市场份额提到两位数,目前并重机器人、AI数据中心、汽车、能源与基础设施的中国市场,在东芝的版图中显得格外重要。
本文为EET电子工程专辑原创文章